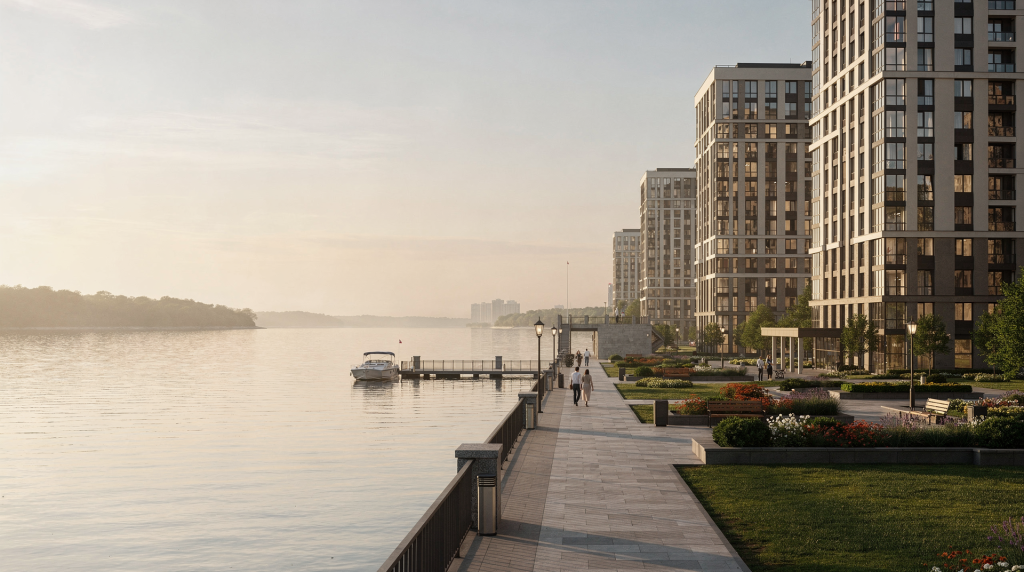
Недвижимость у воды в России — это актив со сложным характером. На бумаге доходность достигает 8–15% годовых за счет аренды, а потенциал роста капитала — еще 5–7% в год. Но цифры рушатся, если не учесть береговую эрозию, сезонную спячку курортов и юридические обременения, спрятанные в документах глубже, чем коряга в амазонском биотопе.
Инвестиции в первую береговую линию — к морю, озеру или крупной реке — давно перестали быть историей про «квартиру с красивым видом». Сегодня это полноценная финансовая стратегия, где вода работает главным драйвером цены квадратного метра. Но разрыв между рекламным рендером и фактической цифрой в отчете легко достигает 30–40%. Причина банальна: операционные расходы и сезонные провалы закладывают далеко не все. В этом материале разберем, как действительно заработать на waterfront-недвижимости в России, какие локации выдают максимум, и как не повторить чужих ошибок, обнуляющих прибыль быстрее, чем шторм смывает песчаный пляж.
## Почему вода стоит дороже: экономика водного актива
Вода в недвижимости — не декор. Это мультипликатор стоимости. В рифовом аквариуме кораллы и рыбы вроде бы просто живут на камнях, но уберите воду — и останется мёртвый известняк. Здесь тот же принцип: вид на воду превращает даже посредственную архитектуру в актив с премией от 20% до 50% к аналогам в глубине квартала или на второй линии.
Работает это через несколько механизмов.
**Эстетика и психология** — базовый драйвер в премиальном сегменте. Вид на воду снижает уровень кортизола, переключает мозг в режим созерцания и воспринимается как маркер статуса. За годы работы с комнатными прудами и палюдариумами я заметил закономерность: клиенты, которые сначала заказывают водную композицию в интерьер, через два-три года начинают искать жильё с видом на реальную воду. Мозгу нужна эта бесконечность.
**Ликвидность** — в кризис видовые квартиры и виллы у воды уходят быстрее стандартных лотов. Покупатель готов платить за уникальность локации, понимая, что второй такой набережной не построят. Это как с редким биотопом: если он один на всю выставку акваскейпинга — цена оправдана.
**Арендный потенциал** — курортная и рекреационная недвижимость у воды генерирует значительно более высокий доход в пиковые сезоны, чем городская жилая недвижимость. Летом ставки на побережье взлетают в два-три раза относительно зимних, и это норма для рынка.
**Инвестиционный горизонт** — недвижимость у воды часто требует более длительного владения, 7–10 лет, чтобы полностью реализовать рост капитала. В новых локациях это особенно заметно: сначала должны подтянуться инфраструктура, сервис, транспорт — и только потом цена подтянется к своему потолку.
Критический нюанс, который я постоянно подсвечиваю на консультациях: вода формирует стоимость не просто за счёт вида, а через доступ к инфраструктуре. Прямой выход к пляжу, пирсу или оборудованной набережной даёт экспоненциальный рост цены. Если же к воде нужно идти пятнадцать минут через промзону — премия испаряется, как роса с листа нимфеи под утренним солнцем.
## Доходность недвижимости у воды: цифры по регионам России
Доходность инвестиций в российский waterfront неравномерна. Разброс зависит от типа водоёма — море, озеро, река, — климатической зоны и плотности туристической инфраструктуры.
### Сравнительная таблица доходности по ключевым регионам
| Регион / Локация | Годовая доходность (аренда) | Срок окупаемости | Ключевые факторы роста |
| :— | :— | :— | :— |
| **Ялта, Алупка (Черноморье)** | **10–15%** | 7–8 лет | Близость к морю, статус курорта, высокая плотность туристов летом |
| **Алтай (Горная Шория, Телецкое)** | **~12%** | ~6 лет | Развивающийся туризм, экологичность, рост спроса на «тихий» отдых |
| **Байкал (Иркутская обл., Бурятия)** | **8–12%** | 10–12 лет | Уникальность локации, но сложная логистика и сезонность (зимний/летний) |
| **Владивосток (у моря)** | **~4,9%** | >20 лет | Низкая сезонность, высокий спрос на аренду, но низкая доходность в % к цене |
| **Москва, СПб (реки, каналы)** | **5–9%** | 10–12 лет | Стабильный городской спрос, высокая ликвидность, но низкая арендная доходность |
| **Курорты Анталии/Пхукета (сравн.)** | **5–12%** | 8–10 лет | Зарубежные аналоги показывают схожие цифры, но с рисками валюты и юрисдикции |
**Ключевой вывод:** Максимальная доходность в России достигается в курортных зонах Черноморья и на Алтае. Сезонный спрос позволяет кратно увеличивать ставку аренды в пиковые месяцы, что в сумме даёт 10–15% годовых. В городах — Владивосток, Москва — доходность ниже, но стабильнее: нет жёсткой сезонной ямы, в которую объект проваливается на полгода. Для сравнения: в морском аквариуме стабильность параметров воды важнее сиюминутной красоты. Так и здесь — иногда надёжные 5% предпочтительнее рискованных 15%.
### Как рассчитать реальную доходность
Базовая формула проста и обманчива:
\[ \text{Годовая доходность} = \frac{\text{Арендная плата в год}}{\text{Стоимость покупки}} \times 100\% \]
Проблема в том, что она игнорирует операционные расходы, которые в недвижимости у воды могут быть критически высокими — как нитраты в перенаселённом аквариуме, накапливаются незаметно, а потом убивают всю систему. Реальная доходность, Net Yield, считается иначе:
\[ \text{Net Yield} = \frac{\text{Аренда в год} — \text{Расходы}}{\text{Стоимость покупки}} \times 100\% \]
**Типичные операционные расходы у воды:**
— **Обслуживание фасада и общих зон:** 1–2% от стоимости объекта в год, и это без учёта агрессивной среды — соль, влажность, перепады температур ускоряют износ материалов.
— **Страхование:** выше стандартного, особенно для объектов в зонах подтопления. В прибрежной зоне страховщики смотрят на объект как на аквариум без гидроизоляции.
— **Коммунальные платежи:** могут быть выше из-за дополнительного оборудования — осушение, защита от влаги, подогрев в несезон.
— **Управление:** 10–15% от арендного дохода, если объект сдаётся через управляющую компанию, а не самостоятельно.
— **Риск простоя:** в курортных зонах объект может не сдаваться 3–4 месяца в году. Зимой многие прибрежные посёлки вымирают.
Владельцы систематически недооценивают именно эти расходы, из-за чего реальная доходность падает на 3–5 процентных пунктов относительно заявленной. Видел объекты, где после честного расчёта Net Yield оказывался вдвое ниже цифры из рекламного буклета.
## Риски инвестиций в недвижимость у воды: от эрозии до юридических ловушек
Инвестиции в недвижимость у воды — это всегда баланс между высокой доходностью и повышенным риском. В отличие от городской квартиры, где основные переменные — состояние дома и репутация района, здесь добавляются факторы природной среды и многослойного законодательства.
### 1. Природные и экологические риски
**Эрозия береговой линии** — пожалуй, самый коварный риск. Берег может отступать на метры в год. Вилла, купленная с видом на море, через десять лет рискует оказаться в полусотне метров от воды или, что хуже, сползти в неё вместе с участком. В акваскейпинге есть похожая проблема: неправильно спроектированный хардскейп со временем проседает, разрушая всю композицию. Только здесь ставки выше.
**Зоны затопления** — многие объекты у воды находятся в зонах риска подтопления во время паводков или штормов. Требуется проверка карт зонирования и сервитутов. Не поленитесь поднять историю конкретного участка за последние 20–30 лет.
**Коррозия и влажность** — постоянное воздействие воды ускоряет разрушение конструкций. Морская соль ещё агрессивнее: фасады и металлические элементы требуют дорогих материалов и регулярного обслуживания, в два-три раза чаще, чем городские объекты.
**Сезонность** — в курортных зонах (Ялта, Байкал, Алтай) спрос на аренду резко падает в несезон. Это создаёт риск простоя и снижения дохода, к которому нужно быть морально и финансово готовым.
### 2. Юридические и регуляторные риски
**Водный кодекс РФ** — земля у воды часто имеет ограничения на строительство. Участки водного фонда, прилегающие к водоёмам, могут иметь прямой запрет на капитальное строительство или требования к отступу от берега — обычно 20–50 метров. Я консультировал клиента, который купил участок на берегу озера, не проверив Водный кодекс, и обнаружил, что строить можно только за красной линией — по факту, вид на воду из окон оказался под вопросом.
**Охранные зоны и сервитуты** — объект может находиться в охранной зоне источника питьевой воды или на пути миграции животных. Это накладывает ограничения на использование, о которых продавец часто «забывает» упомянуть.
**Проблемы с титулом** — в курортных зонах до сих пор встречаются самострои или объекты с мутными правами на землю. Юридический аудит титула здесь не рекомендация, а обязательное условие.
**Налоговые обязательства** — если объект покупается в зоне с особым налоговым режимом (например, ТОРы на Дальнем Востоке), нужно чётко понимать условия и сроки действия льгот.
### 3. Рыночные риски
**Падение стоимости** — в кризис курортная недвижимость может терять ликвидность быстрее городской. Покупатели в первую очередь отказываются от «второго дома у моря», а не от квартиры для жизни.
**Конкуренция** — в популярных локациях (Ялта, Сочи) количество объектов на аренду огромно, что давит на ставку аренды и увеличивает риск простоя.
**Долгая окупаемость** — как и в любой недвижимости, окупаемость может составлять 7–12 лет. Это требует долгосрочного горизонта и спокойного отношения к временным просадкам.
## Горизонты инвестирования: краткосрочные, средние и долгосрочные стратегии
Выбор горизонта зависит от цели: получить быстрый денежный поток через аренду или нарастить капитал на перепродаже. Я часто сравниваю это с аквариумным дизайном: форсированный запуск с готовыми растениями даёт быстрый результат, но риски гибели системы выше. Медленный запуск на питательном грунте — дольше, зато стабильнее.
### Краткосрочный горизонт (1–3 года)
**Стратегия:** покупка на ранних стадиях строительства — котлован — с целью перепродажи на этапе готовности.
**Плюсы:** низкий вход, высокий потенциал роста цены, до 30–50% за период стройки.
**Риски:** недострой, изменение планировок, задержки сроков. Это как купить аквариум «под заказ» у мастера, который ещё не подтвердил репутацию.
**Для кого:** для инвесторов с высоким стартовым капиталом и готовностью к риску.
### Среднесрочный горизонт (3–7 лет)
**Стратегия:** покупка готового объекта для сдачи в аренду с целью получения постоянного дохода и умеренного роста капитала.
**Плюсы:** стабильный денежный поток, возможность диверсификации.
**Риски:** сезонность, операционные расходы.
**Для кого:** для инвесторов, желающих получить доходность выше банковских продуктов — 8–12% годовых.
### Долгосрочный горизонт (7–15+ лет)
**Стратегия:** покупка объекта в развивающейся локации — например, новые курорты на Алтае или Байкале — с расчётом на полный цикл развития территории и последующую перепродажу.
**Плюсы:** максимальный рост капитала, защита от инфляции.
**Риски:** долгая окупаемость, зависимость от развития инфраструктуры региона.
**Для кого:** для консервативных инвесторов, планирующих передать актив детям или использовать как пенсионный фонд.
**Важно:** недвижимость у воды часто требует долгосрочного горизонта, 7–10 лет, для реализации полного потенциала роста капитала, особенно в новых локациях. Это не overnight-история, а стратегия на десятилетие.
## Пошаговый план: как купить недвижимость у воды и не потерять деньги
Покупка объекта у воды — процесс, требующий системного подхода. Ниже — чек-лист из пяти шагов, который я вывел на основе десятков просмотров, аудитов и разборов чужих ошибок.
### Шаг 1. Определите цель и горизонт инвестирования
Не покупайте «просто у воды». Чётко сформулируйте:
— **Цель:** арендный доход или рост капитала?
— **Горизонт:** 3 года, 7 лет или 15 лет?
— **Бюджет:** стартовый капитал и доступ к дополнительным средствам на операционные расходы, ремонт и страховку.
### Шаг 2. Проведите глубокий анализ микрорасположения
— **Посетите объект лично в разные сезоны:** убедитесь, что в несезон — например, зимой в Ялте — локация не превращается в заброшенный посёлок без признаков жизни.
— **Оцените доступность:** как далеко пляж, набережная, магазины, школа, больница. Вид на воду не заменит отсутствие аптеки в пешей доступности.
— **Проверьте карту зонирования:** есть ли ограничения на строительство, охраняемые зоны, сервитуты.
— **Изучите историю:** были ли подтопления, эрозия берега, конфликты с соседями. Местные жители часто знают то, чего нет в официальных отчётах.
### Шаг 3. Закажите юридическую проверку
— **Аудит титула:** проверка прав собственности, отсутствие арестов, залогов.
— **Разрешительные документы:** проверка разрешений на строительство и ввод в эксплуатацию.
— **Землепользование:** убедитесь, что земля под объектом имеет правильный вид разрешенного использования.
— **Охранные зоны:** проверьте, не находится ли объект в зоне охраны источника воды или на пути миграции животных.
### Шаг 4. Оцените реальную доходность и расходы
— **Составьте проекцию доходов:** аренда в пик и в несезон — не ориентируйтесь на лучший месяц в году.
— **Учтите все расходы:** налоги, коммунальные платежи, обслуживание, страхование, управление.
— **Сравните с альтернативами:** сопоставьте доходность с фондами, облигациями, другими типами недвижимости.
— **Оставьте резерв:** на форс-мажоры — простой, ремонт, непредвиденные расходы.
### Шаг 5. Диверсифицируйте риски
— **Не вкладывайте всё в один объект:** разделите капитал между разными локациями — море, озеро, река — и типами недвижимости.
— **Используйте консервативные сценарии:** рассчитывайте доходность по минимальным ставкам аренды, а не по пиковым.
— **Рассмотрите зарубежные опции:** если российский рынок кажется слишком рискованным, диверсифицируйте в зарубежную недвижимость у моря — Анталия, Пхукет, — но с учётом валютных и юридических рисков.
## Типичные ошибки инвесторов у воды: что нельзя делать
Даже опытные инвесторы наступают на одни и те же грабли, снижающие доходность или приводящие к потере капитала.
### Ошибка 1: Покупка «на картинке» без личного визита
Визит в несезон может показать, что локация не работает. Многие объекты у воды зимой выглядят как заброшенные стройки, а инфраструктура не функционирует.
**Как исправить:** посетите объект в январе, феврале, ноябре. Оцените, как работает транспорт, есть ли люди, открыты ли магазины.
### Ошибка 2: Недоучет операционных расходов
Владельцы часто считают аренду «чистым» доходом. Но расходы на обслуживание фасада, страхование, управление могут съедать 20–30% от поступлений.
**Как исправить:** включайте все расходы в расчёт доходности, используйте формулу Net Yield.
### Ошибка 3: Игнорирование юридических ограничений
Покупка объекта в охранной зоне или на земле водного фонда может привести к запрету на использование, сносу или невозможности перепродажи.
**Как исправить:** закажите юридический аудит и проверку карты зонирования до сделки, а не после.
### Ошибка 4: Покупка в зоне с высокой конкуренцией
В Ялте или Сочи количество объектов на аренду огромно. Это давит на ставку аренды и увеличивает риск простоя.
**Как исправить:** выбирайте локации с растущим спросом, но пока низкой конкуренцией — например, новые курорты на Алтае или Байкале.
### Ошибка 5: Отсутствие резерва на форс-мажоры
В курортных зонах возможны штормы, подтопления, поломки оборудования. Без резерва можно потерять доход на несколько месяцев.
**Как исправить:** оставьте 10–15% от капитала на непредвиденные расходы.
## FAQ: Часто задаваемые вопросы об инвестициях в недвижимость у воды
**Вопрос 1: Какая минимальная доходность считается нормальной для недвижимости у воды в России?**
Нормальная доходность для курортной недвижимости у воды — Ялта, Алтай, Байкал — составляет 8–15% годовых за счёт аренды. Для городской недвижимости у реки — Москва, СПб — 5–9% годовых. Если доходность ниже 5%, это сигнал о низком потенциале роста или высоких рисках, которые рынок уже заложил в цену.
**Вопрос 2: Можно ли получить доходность выше 15% у воды в России?**
Да, но это сопряжено с высокими рисками. В новых локациях на Алтае или в развивающихся курортах Черноморья доходность может достигать 15–20% в пиковые сезоны, однако риск простоя в несезон и операционные расходы способны снизить реальную доходность. Высокая доходность почти всегда требует активного управления и дополнительных вложений в объект.
**Вопрос 3: Какие риски самые критические для недвижимости у моря в России?**
Самые критические: эрозия берега, зоны затопления, юридические ограничения (Водный кодекс, охраняемые зоны) и сезонность. Эти факторы могут привести к потере стоимости объекта или невозможности его использования. Обязательно проверяйте карты зонирования и историю участка.
**Вопрос 4: Стоит ли покупать недвижимость у воды на ранних стадиях строительства?**
Покупка на ранних стадиях — котлован — даёт высокий потенциал роста цены, до 30–50%, но повышает риск недостроя и задержки сроков. Это стратегия для инвесторов с высоким стартовым капиталом и готовностью к риску. Консервативным инвесторам лучше рассматривать готовый объект.
**Вопрос 5: Как защитить недвижимость у воды от эрозии берега?**
Полностью защитить объект от эрозии невозможно, но можно минимизировать риски: проверьте карту зонирования и историю берега, установите системы укрепления — габионы, волноотбойные конструкции, — регулярно обслуживайте объект и следите за состоянием конструкций. Включите в договор страхования пункт об эрозии берега.
**Вопрос 6: Какая недвижимость у воды самая ликвидная в России?**
Самая ликвидная — квартиры и апартаменты в премиальных курортах — Ялта, Сочи, Алтай — с прямым доступом к пляжу и развитой инфраструктурой. В городах — видовые квартиры на набережных Москвы и СПб. Ликвидность зависит от качества объекта, локации и доступности инфраструктуры.
**Вопрос 7: Можно ли диверсифицировать инвестиции в недвижимость у воды?**
Да, диверсификация — ключевой способ снизить риски. Разделите капитал между разными локациями — море, озеро, река, — разными типами недвижимости — квартиры, виллы, апартаменты, — разными горизонтами инвестирования и, если есть зарубежные опции, разными валютами. Это снижает риск существенной потери капитала.
## Заключение: вода как актив, а не просто вид
Недвижимость у воды — сложный, но перспективный инвестиционный инструмент. В России она даёт доходность 8–15% годовых и потенциал роста капитала 5–7% в год, но требует глубокого анализа рисков: эрозии берега, сезонности, юридических ограничений и операционных расходов.
Ключ к успеху — не покупка «объекта с видом», а системный подход: проверка микрорасположения, юридический аудит, расчёт реальной доходности и диверсификация рисков. Если вы готовы к долгосрочному горизонту, 7–10 лет, и активному управлению, вода может стать главным активом вашей недвижимости — тем, что превращает созерцание в реальную прибыль.
Инвестиции в недвижимость у воды — это не просто покупка квадратных метров. Это вложение в стиль жизни, который формирует ценность локации. Вода — актив, растущий вместе с вашим пониманием рынка и готовностью смотреть на вещи глубже поверхности.